Meilleur taux fixe
De par notre expérience, nous avons l’opportunité de négocier la meilleure solution en fonction de votre projet ; de ce fait nous pouvons vous offrir une vision globale du marché et vous permettre d’offrir un taux défiant toute concurrence.
Experts à votre écoute
Nos collaborateurs mettent leur longue expérience à votre écoute.Ayant chacun plus de 10 ans d’expérience et étant en formation permanente, ils sont habilités à vous offrir le meilleur conseil.
6 bureaux en Belgique

Nous vous recevons sur rendez-vous dans nos bureaux de Charleroi, Liège, Mons, Waterloo, Namur et Marche en Famenne.

Le contact humain restant important, ils sont situés proche de chez vous.

100% en ligne
Un rendez-vous en visioconférence comme si vous étiez dans l’un de nos bureaux.Gain de temps et d’énergie, ne vous déplacez plus, tout en obtenant un service optimal et un suivi personnalisé tout au long de votre projet.
Conseil personnalisé
Chaque projet est unique et mérite toute notre attention.Il est donc important de vous offrir un conseil personnalisé en fonction de vos besoins et de votre situation actuelle.
En résumé : En Belgique en 2026, le taux fixe est choisi par plus de 9 emprunteurs sur 10 pour les crédits à 20 ans et plus. Il garantit une mensualité stable quelle que soit l’évolution des marchés. Le taux variable est plus intéressant pour des emprunts courts (<…10 ans) ou si vous anticipez une baisse des taux BCE. Le taux variable est plafonné légalement et ne peut pas doubler par rapport au taux initial.

Taux fixe ou taux variable pour votre crédit hypothécaire en Belgique : comment choisir ?

Lors de la souscription d’un crédit hypothécaire en Belgique, le choix entre taux fixe et taux variable est l’une des décisions les plus importantes. Il détermine directement la stabilité de vos mensualités et le coût total de votre emprunt. Voici une comparaison objective pour choisir selon votre profil.

Comparatif taux fixe ou taux variable pour un crédit hypothécaire en Belgique
Revenu global net professionnel du ménage ?
Chèques repas ?
Revenu locatif actuel et futur ?
Quel montant pouvez-vous apporter par vous-même ?
Crédits en cours, charge mensuelle ?
Loyer actuel ?
Loyer actuel disparait-il après emprunt
Malheureusement, probablement, nous ne sommes pas en mesure de vous proposer un prêt à cette condition. Veuillez contacter l'un de nos conseillers pour une consultation personnelle.
Demandez un rappel

Remboursement mensuel maximal

10.000 €

Montant maximal d'un emprunt sur 25 ans

10.000 €

Remplissez ces 3 champs et découvrez toutes les variantes pour votre crédit

Message envoyé avec succès.
Quelques erreurs se sont produites. Veuillez réessayer plus tard.

Taux fixe vs taux variable : les différences clés

  • Taux fixe : le taux d’intérêt ne change pas pendant toute la durée du crédit. Mensualité identique du premier au dernier mois.
  • Taux variable : le taux évolue périodiquement en fonction d’un indice de référence (OLO belge). Mensualité susceptible d’augmenter ou de diminuer.
  • Taux semi-fixe : formule hybride avec une période initiale fixe suivie d’une période variable. Exemple : 10 ans fixe puis variable.

Le taux fixe : sécurité et prévisibilité

Avec un taux fixe, votre mensualité reste identique pendant toute la durée du crédit, quelle que soit l’évolution des marchés ou des décisions de la BCE. Avantages :

  • Mensualité stable et prévisible : idéal pour la gestion du budget familial sur le long terme
  • Protection totale contre une hausse des taux
  • Simplicité : aucune surprise, aucun recalcul périodique
  • Recommandé pour les crédits à long terme (20 ans et plus)

Inconvénients :

  • Taux initial légèrement plus élevé qu’un taux variable au moment de la souscription
  • Vous ne bénéficiez pas d’une baisse des taux marché en cours de crédit (sauf refinancement)
  • Frais de remploi jusqu’à 3 mois d’intérêts en cas de remboursement anticipé

Votre projet immobilier en Wallonie — bureaux à Namur, Waterloo, Liège, Charleroi, Mons et Marche-en-Famenne.

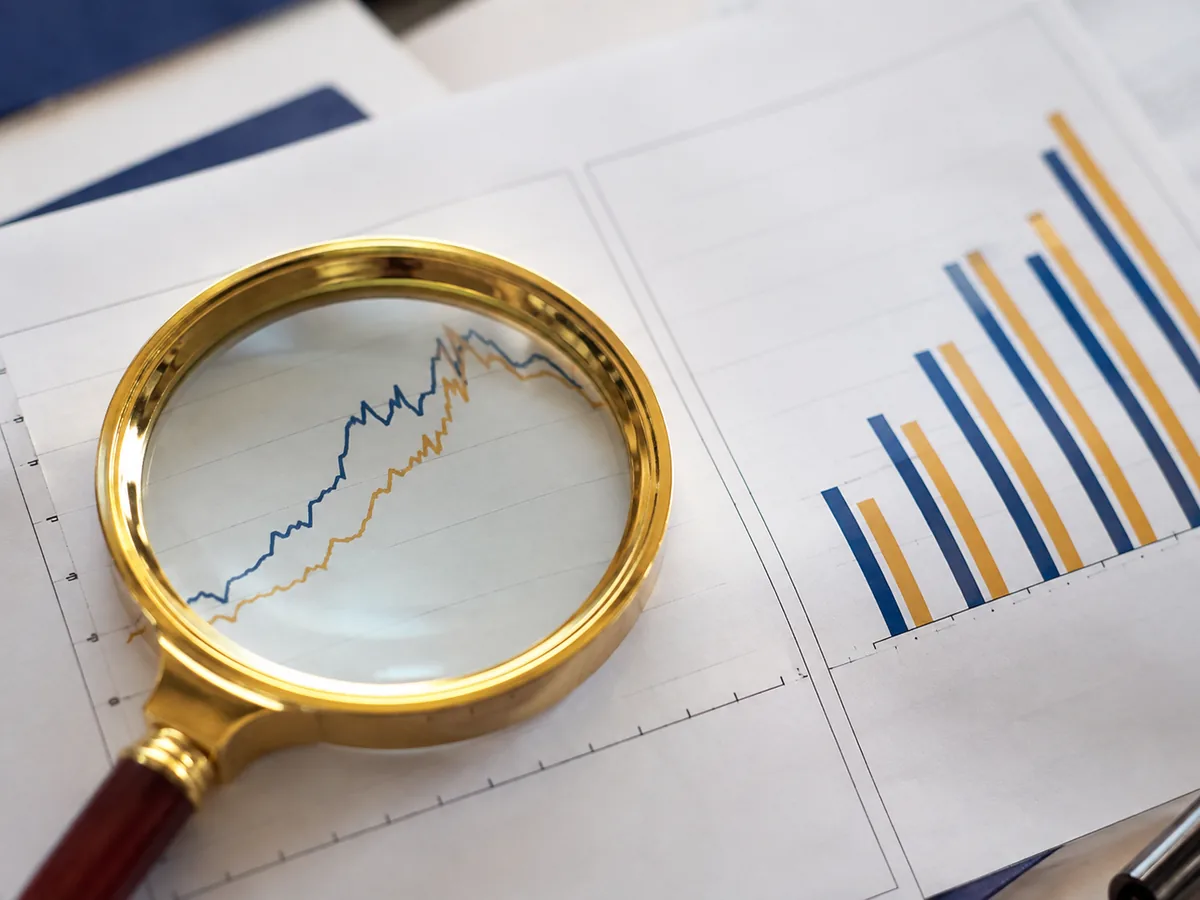
Comparaison graphique entre taux fixe et taux variable pour un crédit hypothécaire, loupe et statistiques

Le taux variable : flexibilité et risque

Avec un taux variable, votre taux est révisé périodiquement selon l’OLO 10 ans (Obligations Linéaires belges). Avantages :

  • Taux initial souvent plus bas que le taux fixe
  • Si les taux du marché baissent, vos mensualités diminuent automatiquement
  • Frais de remploi généralement plus faibles en cas de remboursement anticipé

Inconvénients :

  • Incertitude sur les mensualités futures : difficile à budgétiser sur 20 ou 25 ans
  • Risque de hausse significative en période de montée des taux

La loi belge encadre les variations de taux : le taux variable ne peut pas plus que doubler par rapport au taux initial, et ne peut pas descendre en dessous de la moitié de ce même taux initial (protection FSMA).

Exemple chiffré : taux fixe vs variable sur 25 ans (2026)

Pour un emprunt de 200 000 € sur 25 ans, en 2026 :

  • Taux fixe 3,80 % : mensualité d’environ 1 034 €/mois. Coût total des intérêts : ∼ 110 000 €.
  • Taux variable 1-1-1 à 3,10 % (taux initial) : mensualité de départ d’environ 959 €/mois. Mais si le taux monte à 4,50 % après révision, la mensualité grimpe à environ 1 112 €/mois.

Montants indicatifs. Simulez vos propres mensualités : simulateur de crédit hypothécaire. Taux actuels : baromètre des taux hypothécaires.

Taux fixe ou variable : que choisir selon votre profil ?

Choisissez le taux fixe si vous :

  • Empruntez sur 20 ans ou plus
  • Avez un budget serré qui ne supporte pas de variation de mensualité
  • Souhaitez la tranquillité d’esprit et la prévisibilité totale

Le taux variable peut être intéressant si vous :

  • Empruntez sur une courte durée (5 à 10 ans) et pensez rembourser rapidement
  • Anticipez une baisse des taux directeurs de la BCE à court terme (5 ans)
  • Avez une capacité financière suffisante pour absorber une hausse de mensualité

En 2026, avec des taux fixes à partir de 3,30 % sur 10 ans, le différentiel avec les taux variables est relativement faible. La majorité des emprunteurs belges optent pour le taux fixe : la sécurité l’emporte sur le gain potentiel incertain du variable. Mais aujourd’hui, avec des taux élevés, il est intéressant de faire une simulation à taux variable sur 5 ans et de racheter son prêt ensuite en taux fixe. 

Questions fréquentes sur le choix du taux hypothécaire

La notation « 1-1-1 » désigne la fréquence de révision du taux : révision chaque année, avec une variation maximale de 1 % par révision et de 1 % sur toute la durée. Un « 5-2-2 » : taux fixe pendant 5 ans, puis révision tous les 2 ans avec variation max de 2 %.

Oui, certains contrats prévoient une clause de conversion. Il est également possible de racheter votre crédit hypothécaire auprès d’un autre établissement à taux fixe, mais cela implique des frais de remploi et de nouvel acte hypothécaire.

Les frais de remploi sont des pénalités facturées en cas de remboursement anticipé d’un crédit à taux fixe. En Belgique, ils sont plafonnés légalement à 3 mois d’intérêts sur le capital remboursé par anticipation.

Oui. Le taux affiché par une banque n’est jamais une offre finale. Un courtier en crédit « Prime Gold » consulte plusieurs établissements simultanément et négocie en votre nom. C’est le moyen le plus efficace d’obtenir le meilleur taux pour votre dossier.

Besoin d’un conseil personnalisé ?

Le choix entre taux fixe et variable dépend de votre situation financière, de votre tolérance au risque et de la durée d’emprunt envisagée. Nos conseillers Crefinance en Wallonie analysent votre profil et vous recommandent la formule la plus avantageuse. Étude gratuite sans engagement — Taux actuels en Belgique — Simuler mes mensualités — Documents à fournir