Nous vous recevons sur rendez-vous dans nos bureaux de Charleroi, Liège, Mons, Waterloo, Namur et Marche en Famenne.
Le contact humain restant important, ils sont situés proche de chez vous.


En résumé : Le crédit à 125% est un financement hypothécaire qui peut couvrir non seulement le prix d’achat du bien, mais aussi une partie ou la totalité des frais d’acquisition (droits d’enregistrement, frais de notaire, frais de crédit). Il s’adresse principalement aux emprunteurs ayant une capacité de remboursement suffisante mais une épargne limitée : primo-acquéreurs, jeunes actifs, couples. Aucun profil n’est accepté automatiquement : chaque dossier est analysé individuellement selon les revenus, l’endettement, la valeur du bien et les critères du prêteur. Crefinance, courtier agréé FSMA, compare les partenaires susceptibles d’accepter ce type de montage.
Crédit à 125% en Belgique : acheter sans apport personnel avec Crefinance
Le crédit hypothécaire à 125% permet, dans certaines situations, de financer le prix d’achat d’un bien immobilier ainsi qu’une partie ou la totalité des frais d’acquisition. En tant que courtier en crédit hypothécaire en Belgique, Crefinance analyse votre projet afin d’identifier les solutions de financement les plus adaptées auprès de ses partenaires. Vous souhaitez acheter une maison ou un appartement sans disposer de l’épargne nécessaire ? Un crédit sans apport personnel peut être envisageable selon votre profil. Son acceptation dépend notamment de vos revenus, de votre capacité de remboursement, de votre niveau d’endettement, de la valeur du bien et des critères de l’organisme prêteur.
Demandez un rappel
Remboursement mensuel maximal
10.000 €Montant maximal d'un emprunt sur 25 ans
10.000 €Remplissez ces 3 champs et découvrez toutes les variantes pour votre crédit
Qu’est-ce qu’un crédit à 125% ?
Un crédit à 125% est un financement hypothécaire dont le montant peut dépasser le prix d’achat du bien afin d’intégrer certains frais liés à l’acquisition. On parle également de crédit hypothécaire sans fonds propres ou de financement immobilier sans apport personnel. Selon le dossier accepté par le prêteur, ce financement peut couvrir :
- le prix d’achat du bien ;
- les droits d’enregistrement ;
- certains frais de notaire ;
- certains frais liés au crédit hypothécaire ;
- d’autres frais directement liés au projet immobilier.
Le montant réellement finançable varie selon la situation de l’emprunteur et la décision de l’établissement prêteur.
Peut-on acheter une maison sans apport personnel en Belgique ?
Oui, sous certaines conditions. L’absence de fonds propres n’exclut pas automatiquement l’obtention d’un crédit hypothécaire. Pour évaluer la faisabilité du projet, Crefinance analyse notamment :
- les revenus et leur stabilité ;
- les charges mensuelles ;
- les crédits en cours ;
- le taux d’endettement ;
- la capacité de remboursement ;
- la gestion financière ;
- la valeur du bien ;
- le montant total à financer.
Il est possible de disposer d’une capacité de remboursement suffisante sans avoir encore constitué une épargne importante. Chaque dossier fait donc l’objet d’une analyse personnalisée.
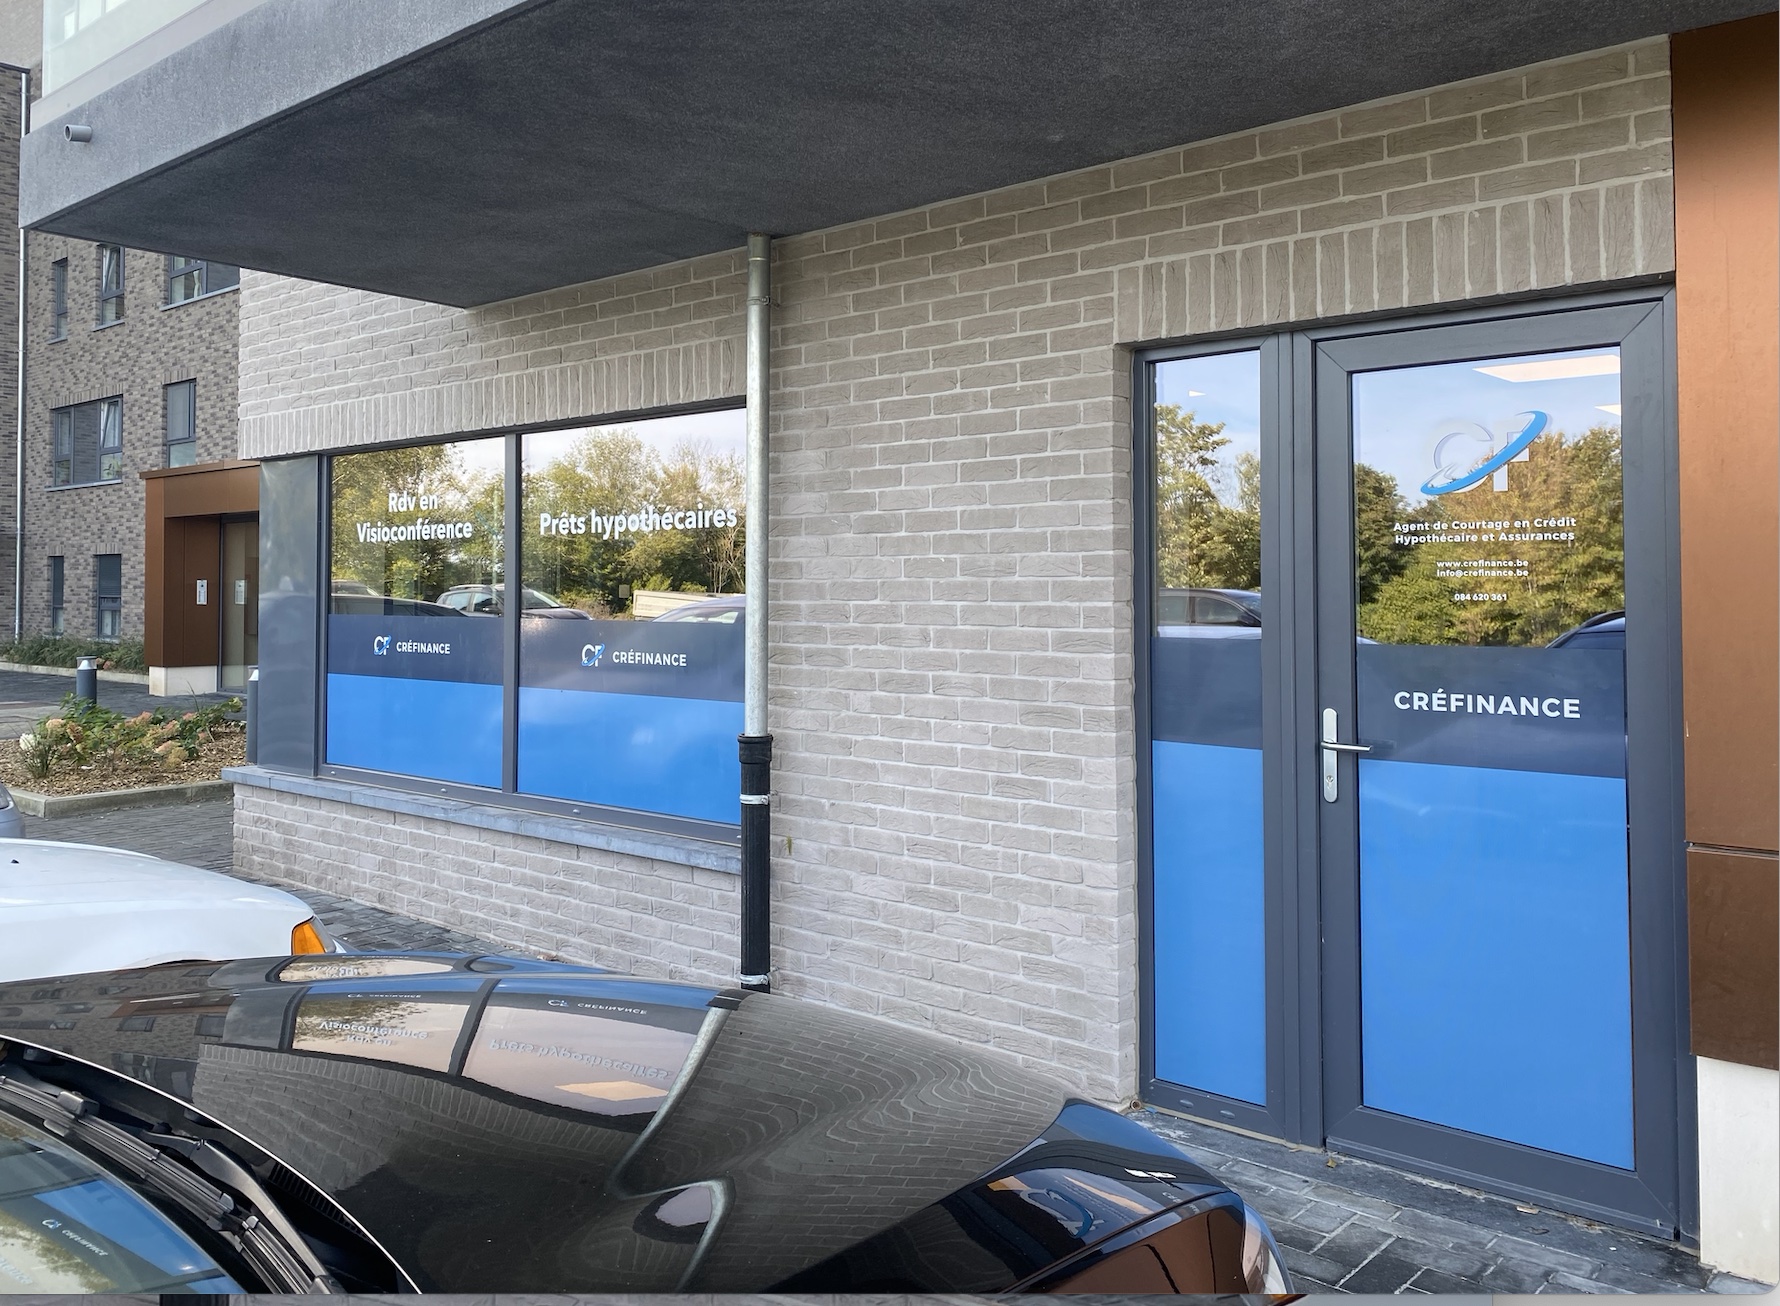
Votre projet immobilier en Wallonie — bureaux à Namur, Waterloo, Liège, Charleroi, Mons et Marche-en-Famenne.
À qui s’adresse le crédit sans fonds propres ?
Le crédit hypothécaire sans apport s’adresse principalement aux emprunteurs présentant une capacité de remboursement suffisante malgré une épargne limitée, notamment :
- les primo-acquéreurs ;
- les jeunes actifs ;
- les couples souhaitant acheter leur habitation ;
- les emprunteurs ne disposant pas encore des fonds nécessaires pour les frais d’achat ;
- les personnes souhaitant conserver une réserve financière pour des travaux ou des imprévus.
Aucun profil n’est accepté automatiquement. Chaque demande est étudiée individuellement afin d’évaluer les possibilités de financement.
Crédit à 100%, 110% ou 125% : quelles différences ?
| Type de crédit | Ce qu’il couvre généralement | Frais d’acquisition à charge de l’emprunteur |
|---|---|---|
| Crédit à 100% | Le prix d’achat du bien | Oui, en totalité |
| Crédit à 110% | Le prix d’achat + une partie des frais d’acquisition | Partiellement |
| Crédit à 125% | Le prix d’achat + une part importante des frais d’acquisition | Peu ou pas, selon le dossier |
Le pourcentage réellement accordé dépend du profil de l’emprunteur, de la valeur du bien, de la capacité de remboursement et des critères de la banque. Consultez notre baromètre des taux hypothécaires pour situer les conditions actuelles du marché.
Peut-on financer les frais de notaire avec un crédit à 125% ?
Selon le dossier et les conditions du prêteur, certains frais d’acquisition peuvent être intégrés au crédit hypothécaire, notamment :
- les droits d’enregistrement ;
- certains frais liés aux actes notariés.
Cette possibilité dépend principalement :
- des revenus ;
- de la capacité de remboursement ;
- du montant du crédit ;
- de la valeur du bien ;
- des critères d’acceptation de l’établissement prêteur.
Une simulation de crédit permet d’estimer le coût global du projet, et notre page dédiée aux frais de notaire détaille le calcul de ces frais.
Pourquoi les banques demandent-elles un apport personnel ?
Les fonds propres réduisent le montant emprunté par rapport à la valeur du bien et limitent le risque pour la banque. Lorsqu’un financement dépasse le prix d’achat, l’analyse du dossier devient plus approfondie. La qualité du dossier, la capacité de remboursement et la cohérence financière du projet sont alors déterminantes.
Comment obtenir un crédit à 125% avec Crefinance ?
- Analyse de votre capacité d’emprunt — étude des revenus, charges et engagements financiers afin de déterminer une mensualité adaptée.
- Calcul du coût global du projet — prise en compte du prix du bien et de l’ensemble des frais liés à l’acquisition.
- Recherche de la meilleure solution — comparaison des offres des partenaires en analysant non seulement le taux, mais aussi la durée, les mensualités, les conditions et le coût total du crédit.
- Constitution du dossier — préparation des documents nécessaires (revenus, fiches de salaire, crédits en cours, compromis de vente, documents du bien, etc.) afin d’optimiser les chances d’acceptation.
- Suivi de la demande — accompagnement tout au long de l’analyse du dossier et échanges avec l’organisme prêteur.
- Accompagnement jusqu’à l’acte notarié — suivi du financement jusqu’à la signature de l’acte afin d’assurer le bon déroulement du projet immobilier.
Questions fréquentes sur le crédit à 125%
Le crédit à 125% est-il garanti pour tous les dossiers ?
Non. Aucun établissement ne garantit ce type de financement à l’avance. Chaque dossier est analysé individuellement selon les revenus, la capacité de remboursement, l’endettement existant et la valeur du bien. Certains dossiers seront acceptés à 100% ou 110%, d’autres à 125%, selon les critères propres à chaque prêteur.
Quelle différence entre un crédit à 100% et un crédit à 125% ?
Un crédit à 100% couvre généralement le seul prix d’achat du bien, les frais d’acquisition restant à charge de l’emprunteur. Un crédit à 125% peut, selon le dossier, intégrer également une part importante de ces frais (droits d’enregistrement, frais de notaire, frais de crédit).
Un primo-acquéreur peut-il obtenir un crédit à 125% ?
Les primo-acquéreurs font partie des profils les plus fréquemment concernés par ce type de financement, notamment lorsqu’ils disposent d’une capacité de remboursement suffisante mais n’ont pas encore constitué une épargne importante. L’acceptation reste toutefois soumise à une analyse individuelle du dossier.
Le crédit à 125% coûte-t-il plus cher qu’un crédit classique ?
Un montant emprunté plus élevé entraîne mécaniquement des mensualités et un coût total du crédit plus importants. Une simulation permet d’estimer précisément ce coût global avant de s’engager.
Que faire si ma demande de crédit à 125% est refusée ?
Un refus sur ce type de montage ne signifie pas qu’un financement est impossible : un profil peut être refusé à 125% mais accepté à 100% ou 110% moyennant un léger apport. Consultez notre page sur le crédit hypothécaire refusé pour comprendre les causes possibles et les solutions.
Vous souhaitez acheter sans apport personnel ? Parlons-en.
Les conseillers Crefinance analysent gratuitement votre situation et identifient les partenaires bancaires susceptibles d’accepter votre dossier, avec ou sans apport. Service gratuit, agréé FSMA, présents en Wallonie. Étude gratuite sans engagement — Simuler mon crédit — Calculer mes frais de notaire — Les étapes de l’achat immobilier