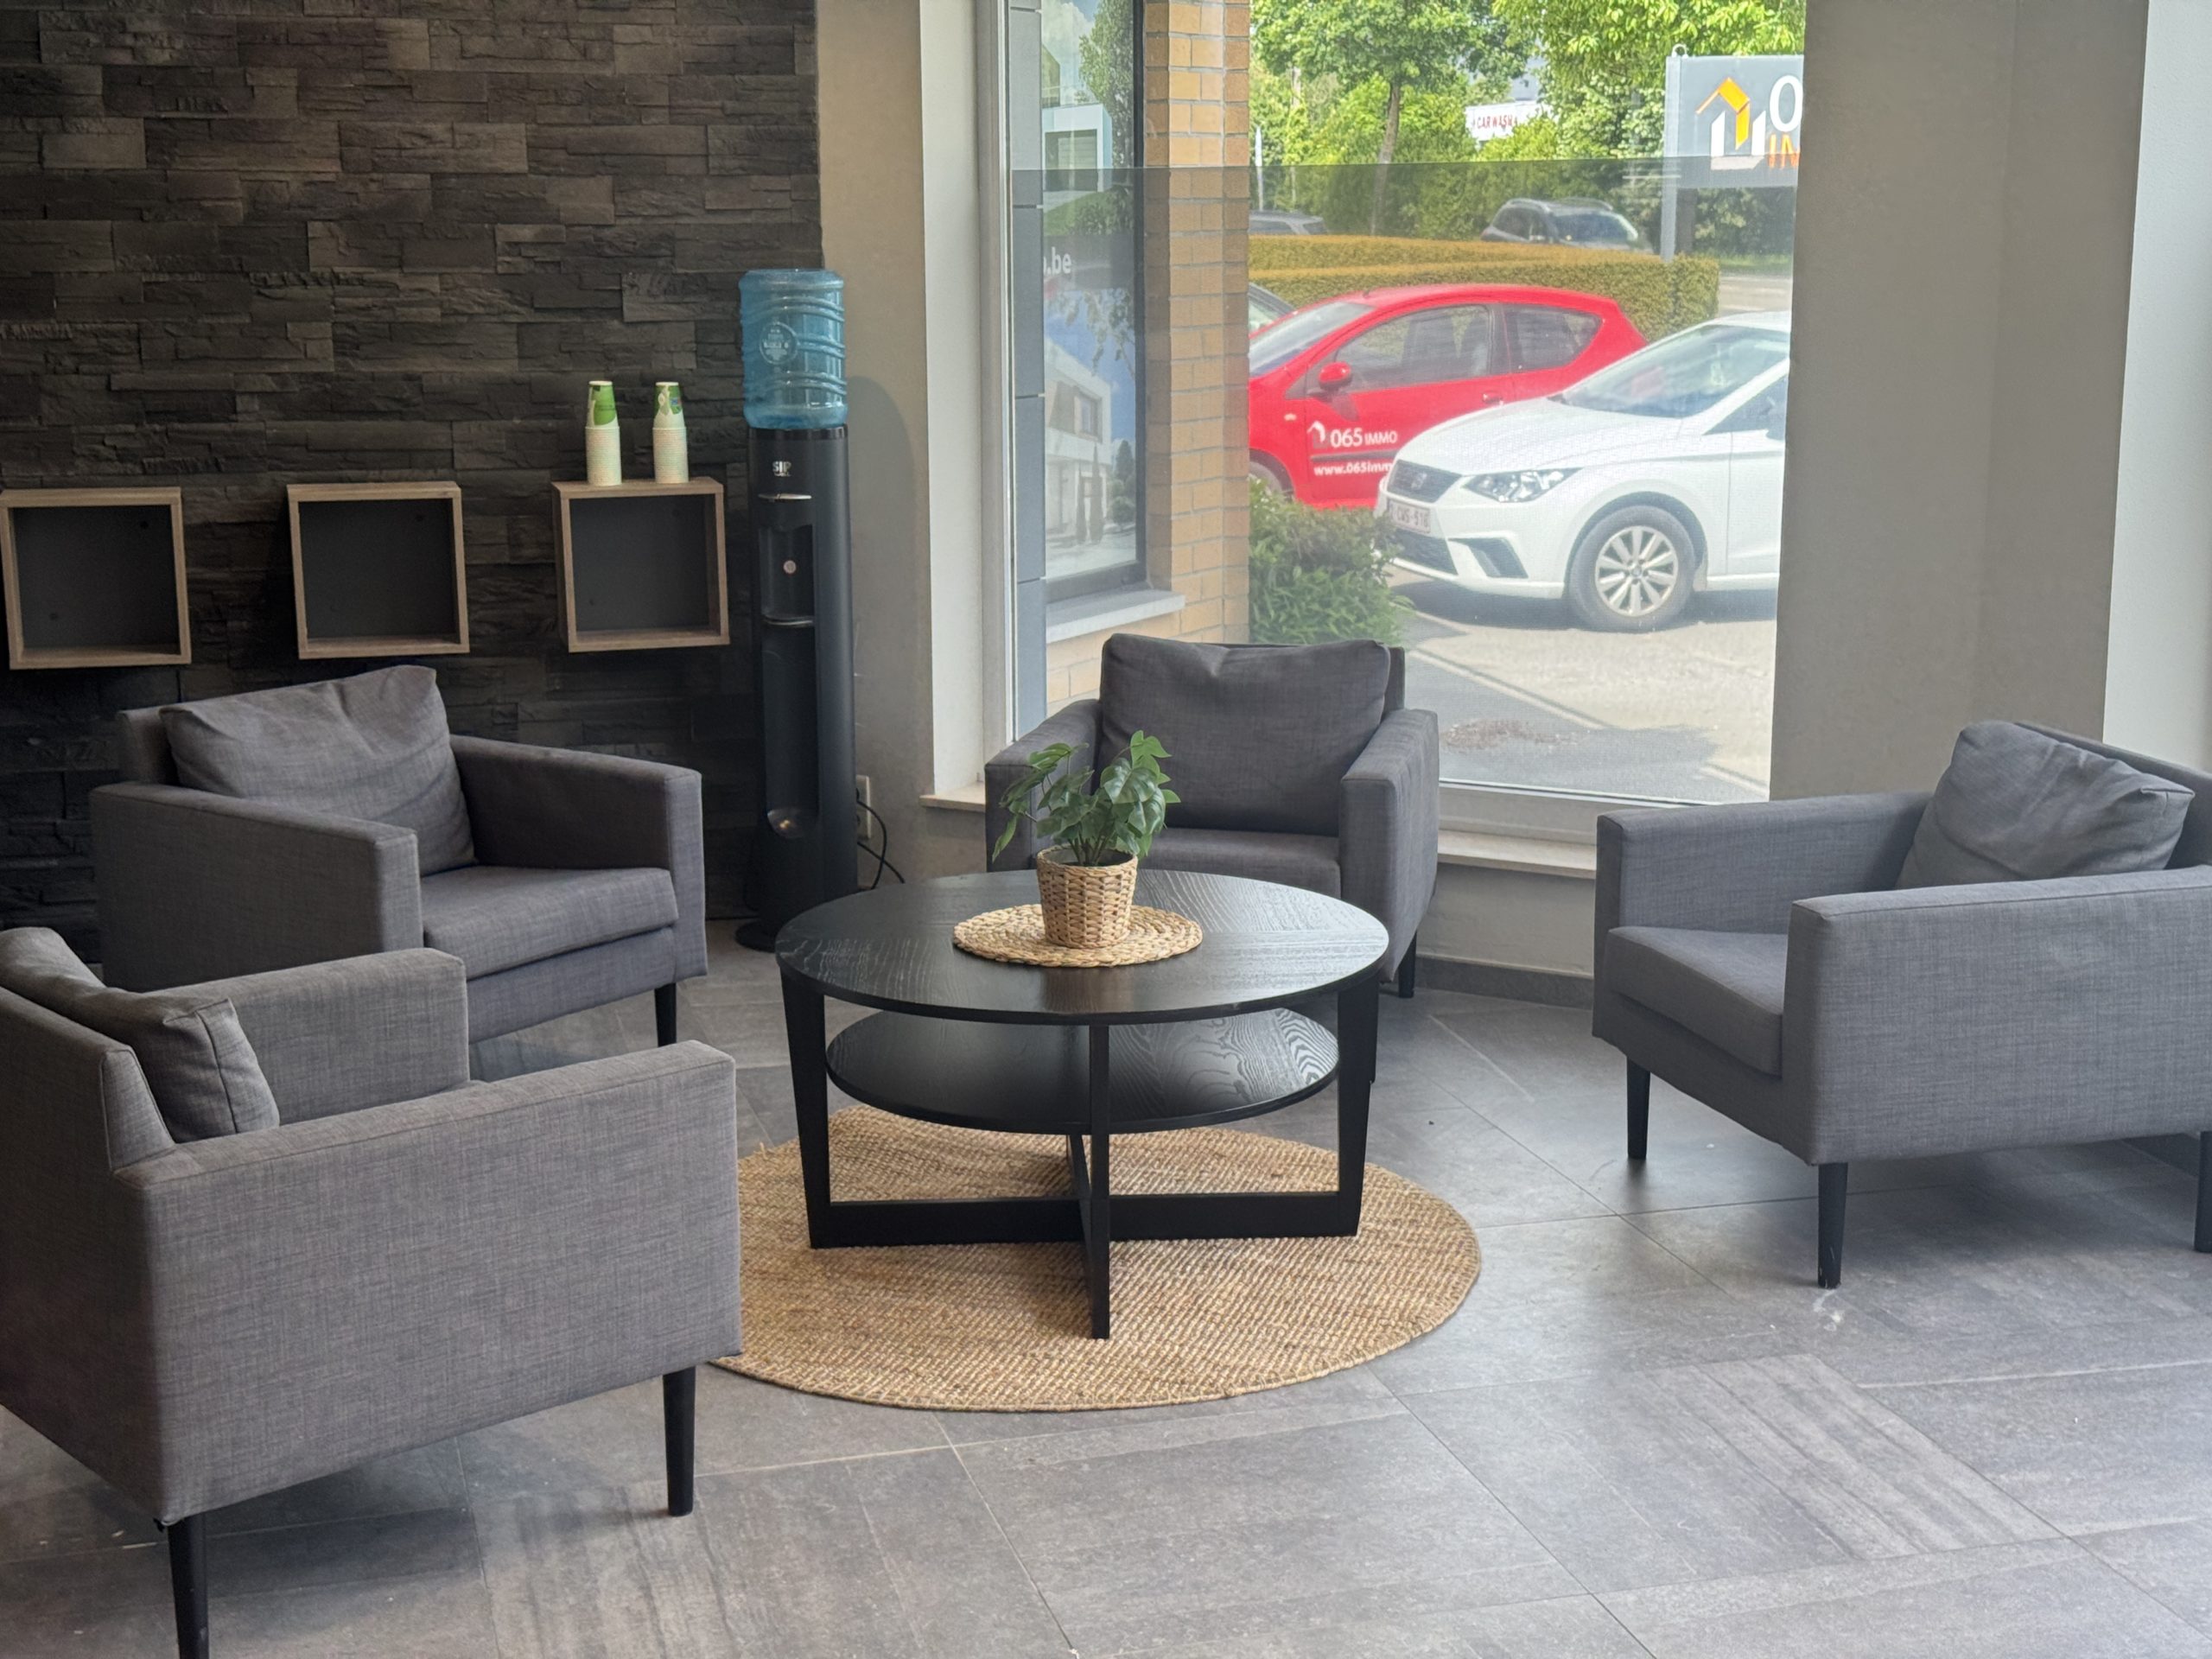
Nous vous recevons sur rendez-vous dans nos bureaux de Charleroi, Liège, Mons, Waterloo, Namur et Marche en Famenne.
Le contact humain restant important, ils sont situés proche de chez vous.
En résumé : Un rachat de crédit hypothécaire implique 4 postes de frais principaux : l’IRA (plafonnée à 3 mois d’intérêts), les frais de mainlevée hypothécaire (500 à 1 500 €), les frais du nouvel acte hypothécaire (1 à 1,5 % du montant emprunté) et les frais de dossier bancaire. L’opération est rentable si les économies sur les intérêts dépassent ces frais. Ces frais peuvent être intégrés dans le nouveau crédit sans avance de trésorerie.
Coût d’un rachat de crédit en Belgique : tous les frais détaillés
Un rachat de crédit ou un regroupement de dettes génère des frais qu’il est indispensable d’anticiper avant de décider. En Belgique, ces coûts varient selon la nature de l’opération (avec ou sans hypothèque) et le montant du capital concerné. Ce guide détaille chaque poste de frais et vous aide à évaluer si l’opération est financièrement rentable dans votre cas.

Demandez un rappel
Remboursement mensuel maximal
10.000 €Montant maximal d'un emprunt sur 25 ans
10.000 €Remplissez ces 3 champs et découvrez toutes les variantes pour votre crédit
Récapitulatif des frais selon le type d’opération
- Rachat de crédit hypothécaire : IRA + mainlevée + nouvel acte hypothécaire + frais de dossier
- Regroupement hypothécaire (avec dettes personnelles) : IRA sur crédits rachetés + acte hypothécaire + frais de dossier
- Regroupement personnel (sans hypothèque) : IRA sur crédits rachetés + frais de dossier uniquement
1. L’indemnité de remboursement anticipé (IRA)
L’IRA est la pénalité facturée par votre banque actuelle lorsque vous remboursez votre crédit par anticipation. En Belgique, elle est encadrée par la loi selon le type de crédit :
Pour un crédit hypothécaire à taux fixe
L’IRA est plafonnée à 3 mois d’intérêts sur le capital remboursé par anticipation, calculés au taux du crédit remboursable.
Pour un crédit hypothécaire à taux variable
L’IRA est également plafonnée à 3 mois d’intérêts, mais calculée sur le taux en vigueur. Pour les variables à révision annuelle, l’IRA est souvent très faible voire nulle. En savoir plus sur taux fixe vs variable.
Pour les crédits à la consommation
L’IRA est plafonnée par la loi belge à : 1 % du capital remboursé si la durée restante est supérieure à 1 an ; 0,5 % si elle est inférieure ou égale à 1 an. Pour les ouvertures de crédit (revolving), le remboursement anticipé ne génère généralement pas d’IRA.
2. Les frais de mainlevée hypothécaire
Si votre crédit actuel est garanti par une hypothèque, vous devrez lever cette inscription. La mainlevée implique des honoraires notariaux, des droits d’enregistrement et des frais de radiation au Registre foncier. Coût estimé : entre 500 et 1 500 € selon le capital concerné.
3. Les frais du nouvel acte hypothécaire
Si le rachat implique une nouvelle inscription hypothécaire, un nouvel acte notarié est nécessaire. Ces frais comprennent les honoraires du notaire (barème légal dégressif), le droit d’enregistrement de l’acte, et les frais d’inscription au Registre foncier. Coût estimé : 1 à 1,5 % du montant du nouveau crédit. Pour un refinancement de 200 000 €, comptez entre 2 000 et 3 000 €.
4. Les frais de dossier bancaire
Certains établissements facturent des frais de dossier pour l’instruction d’un dossier de rachat : entre 0 et 500 € selon les banques. Un courtier en crédit peut les réduire ou les éliminer lors de la négociation.

Votre projet immobilier en Wallonie — bureaux à Namur, Waterloo, Liège, Charleroi, Mons et Marche-en-Famenne.
Exemple chiffré complet : coût d’un rachat hypothécaire de 200 000 €
Capital restant dû : 200 000 € — Taux actuel : 4,5 % fixe — Nouveau taux : 3,72 % — Durée restante : 18 ans
- IRA (3 mois d’intérêts à 4,5 %) : 2 250 €
- Mainlevée hypothécaire : 900 €
- Nouvel acte hypothécaire (1,2 %) : 2 400 €
- Frais de dossier : 300 €
- Total frais : 5 850 €
Économie mensuelle (4,5 % → 3,72 % sur 18 ans) : environ 85 €/mois Économie totale sur intérêts : environ 18 360 € Économie nette après frais : environ 12 510 € — seuil de rentabilité atteint en ~69 mois Montants indicatifs calculés sur base des taux de 2026. Consultez les taux actuels du marché pour votre comparaison.
Les frais peuvent-ils être financés par le nouveau crédit ?
Oui, dans la plupart des cas. Il est possible d’intégrer l’ensemble des frais de rachat dans le montant du nouveau crédit hypothécaire. Vous n’avancez alors aucune trésorerie le jour de l’acte.
Questions fréquentes sur le coût d’un rachat de crédit
Comment savoir si mon rachat de crédit est rentable ?
Règle simple : économies totales sur intérêts > frais totaux de l’opération. Calculez le seuil de rentabilité (nombre de mois nécessaires pour amortir les frais grâce aux économies mensuelles). Si ce seuil est inférieur à la durée restante de votre crédit, l’opération est rentable. Nos conseillers réalisent ce calcul gratuitement.
L’IRA est-elle négociable ?
Le plafond légal n’est pas négociable, mais certaines banques appliquent une IRA inférieure. Si vous rachetez votre crédit auprès de la même banque (renégociation interne), elle peut renoncer à l’IRA pour conserver votre dossier.
Un rachat de crédit sans frais, est-ce possible ?
Dans certains cas : renégociation interne sans IRA, ou crédits à la consommation à faible solde restant. Un rachat hypothécaire implique presque toujours des frais notariaux minimaux.
Les frais de courtage sont-ils en plus ?
Non. Chez Crefinance, les honoraires de courtage sont pris en charge par l’établissement prêteur. Les seuls frais à votre charge sont ceux listés ci-dessus.
Faites calculer la rentabilité de votre rachat gratuitement
Nos conseillers Crefinance en Wallonie analysent votre crédit en cours, calculent précisément les frais et les économies potentielles, et vous présentent un bilan chiffré. Service gratuit, sans engagement, courtier agréé FSMA. Étude gratuite sans engagement — Rachat crédit hypothécaire — Regroupement de crédits — Rachat de dettes